20등급 운전자가 접촉사고를 한 번 보험으로 처리했다고 치자. 할인할증 반영 전 보험료가 100만원이면, 갱신 때 연 보험료는 47만원에서 50만원으로 오른다. 1년에 3만원 차이로 보인다. 그런데 이 3만원이 1년으로 끝나지 않는다. 사고를 처리하면 그 뒤 3년 동안 무사고 할인이 멈추기 때문이다. 무사고였다면 매년 한 등급씩 올라 44만5,000원, 44만원, 42만5,000원이 됐을 돈이 50만원에 3년 동안 묶인다. 3년 합계로 19만원이 더 든다. 아래 계산은 KB손해보험이 2026년 11월 26일부터 적용하는 공시 적용률로 직접 한 것이다. 보험료를 정하는 요소 가운데 할인할증등급이 차지하는 위치는 자동차 보험료 구성 글에 따로 정리돼 있다.
할인할증 등급의 작동 방식
등급은 1등급부터 29등급까지 29개다. 처음 가입하면 11등급에서 시작하고, 숫자가 클수록 보험료가 싸진다. 사고가 나면 내용에 따라 0.5점에서 4점까지 사고점수가 붙고, 1점당 1등급씩 내려간다. 반대로 무사고면 매년 1등급씩 올라간다. 단, 사고를 처리하면 그 뒤 3년 동안 무사고여야 그다음 해부터 할인이 다시 시작된다. 금융위원회는 1등급이 할증되면 보험료가 약 7.1% 오른다고 안내하는데, 이건 평균값이다. 칸마다 실제 오름폭은 다르다.
사고점수는 이렇게 매겨진다. 금융위원회 2024년 4월 2일 보도자료 도표 기준이다.
| 사고 내용 | 사고점수 |
|---|---|
| 대인사고 사망, 부상 1급 | 4점 |
| 대인사고 부상 2~7급 | 3점 |
| 대인사고 부상 8~11급 | 2점 |
| 대인사고 부상 12~14급 | 1점 |
| 자기신체사고·자동차상해 | 1점 |
| 물적사고, 할증기준금액 초과 | 1점 |
| 물적사고, 할증기준금액 이하 | 0.5점 |
물적사고 할증기준금액은 가입할 때 50만원, 100만원, 150만원, 200만원 중에서 고른다. 물적 보험금이 이 금액을 넘으면 1점, 이하면 0.5점이다. 0.5점 사고가 1건만으로는 등급이 내려가지 않지만, 같은 해에 0.5점 사고가 두 번이면 1점이 돼 1등급이 내려간다. 자기차량손해가 1억원을 넘으면 1점이 더 붙는다. 그래서 자차 손해액 1억원 초과 사고 1건은 2등급 할증이다.
KB손해보험 전 등급 적용률
등급마다 보험료에 곱해지는 적용률은 보험사마다 다르다. 금융위원회 보도자료에 실린 2024년 참조값은 11등급 82.8%, 1등급 200%, 29등급 30%였는데, KB손해보험 공시는 11등급 73.0%, 1등급 180.5%, 29등급 31.5%로 다르다. 아래 표는 KB손해보험이 2026년 11월 26일부터 적용하는 개인용 적용률이다. KB를 기준으로 삼은 것은 계산의 기준표가 필요해서지, KB가 가장 싸다는 뜻이 아니다. 회사별 적용률 비교는 손해보험협회 공시에서 참고만 할 일이고, 실제 보험료는 본인 조건으로 산출해 비교해야 한다.
이 표의 적용률은 할인할증 반영 전 보험료에 곱하는 값이다. 여기에 특약 할인이 붙는 순서는 따로 정해져 있으니, 특약 할인 적용 순서 글에서 확인하는 쪽이 정확하다. 계산 전제는 할인할증 반영 전 기준 보험료 100만원이다.
| 등급 | 적용률 | 보험료 (100만원 기준) |
|---|---|---|
| 1Z | 180.5% | 180만5,000원 |
| 2Z | 151.5% | 151만5,000원 |
| 3Z | 135.0% | 135만원 |
| 4Z | 119.0% | 119만원 |
| 5Z | 107.0% | 107만원 |
| 6Z | 101.5% | 101만5,000원 |
| 7Z | 92.5% | 92만5,000원 |
| 8Z | 89.0% | 89만원 |
| 9Z | 83.5% | 83만5,000원 |
| 10Z | 79.5% | 79만5,000원 |
| 11Z | 73.0% | 73만원 |
| 12Z | 70.5% | 70만5,000원 |
| 13Z | 66.5% | 66만5,000원 |
| 14Z | 63.0% | 63만원 |
| 15Z | 57.5% | 57만5,000원 |
| 16Z | 56.0% | 56만원 |
| 17Z | 53.5% | 53만5,000원 |
| 18Z | 51.5% | 51만5,000원 |
| 19Z | 50.0% | 50만원 |
| 20Z | 47.0% | 47만원 |
| 21Z | 44.5% | 44만5,000원 |
| 22Z | 44.0% | 44만원 |
| 23Z | 42.5% | 42만5,000원 |
| 24Z | 40.0% | 40만원 |
| 25Z | 38.5% | 38만5,000원 |
| 26Z | 37.5% | 37만5,000원 |
| 27Z | 36.0% | 36만원 |
| 28Z | 34.5% | 34만5,000원 |
| 29Z | 31.5% | 31만5,000원 |
| 29P | 31.5% | 31만5,000원 |
29P는 장기무사고 보호등급으로, KB 공시 적용률은 29Z와 같은 31.5%다. 11월 26일 변경분은 2등급 적용률 152%에서 151.5%로 바뀐 것 하나뿐이고, 나머지 개인용 적용률은 현행과 같다. 손해보험협회 공시에서 KB손해보험 현행 행과 변경 행을 대조해 확인했다.
대표 등급의 1점·2점 사고 인상액
같은 1점 사고라도 등급이 어디냐에 따라 인상액이 달라진다. 100만원 기준 보험료로 계산한 결과다.
| 현재 등급 | 사고 뒤 등급 | 연 보험료 | 인상액 | 인상률 |
|---|---|---|---|---|
| 11Z | 10Z | 73.0만원 → 79.5만원 | +6.5만원 | +8.9% |
| 12Z | 11Z | 70.5만원 → 73.0만원 | +2.5만원 | +3.5% |
| 13Z | 12Z | 66.5만원 → 70.5만원 | +4.0만원 | +6.0% |
| 15Z | 14Z | 57.5만원 → 63.0만원 | +5.5만원 | +9.6% |
| 20Z | 19Z | 47.0만원 → 50.0만원 | +3.0만원 | +6.4% |
| 25Z | 24Z | 38.5만원 → 40.0만원 | +1.5만원 | +3.9% |
| 29Z | 28Z | 31.5만원 → 34.5만원 | +3.0만원 | +9.5% |
2점 사고면 한 번에 두 칸이 내려간다.
| 현재 등급 | 사고 뒤 등급 | 연 보험료 | 인상액 | 인상률 |
|---|---|---|---|---|
| 11Z | 9Z | 73.0만원 → 83.5만원 | +10.5만원 | +14.4% |
| 20Z | 18Z | 47.0만원 → 51.5만원 | +4.5만원 | +9.6% |
| 29Z | 27Z | 31.5만원 → 36.0만원 | +4.5만원 | +14.3% |
금융위원회가 말하는 1등급당 약 7.1%는 평균값이라, 실제 칸별 오름폭은 3.5%에서 9.6%까지 갈린다. 12등급이 1점을 받으면 2.5만원 오르는데, 15등급이 같은 1점을 받으면 5.5만원이 오른다. 무사고를 오래 쌓아 우량등급에 있을수록 같은 사고의 금액 충격이 커지는 구간도 있다. 이 계산은 할인할증 적용률만 바꾼 것이다. 실제 보험료에는 사고건수별 특성요율과 기본료·담보가 따로 붙는다.
3년 누적 추가 보험료와 회복 경로
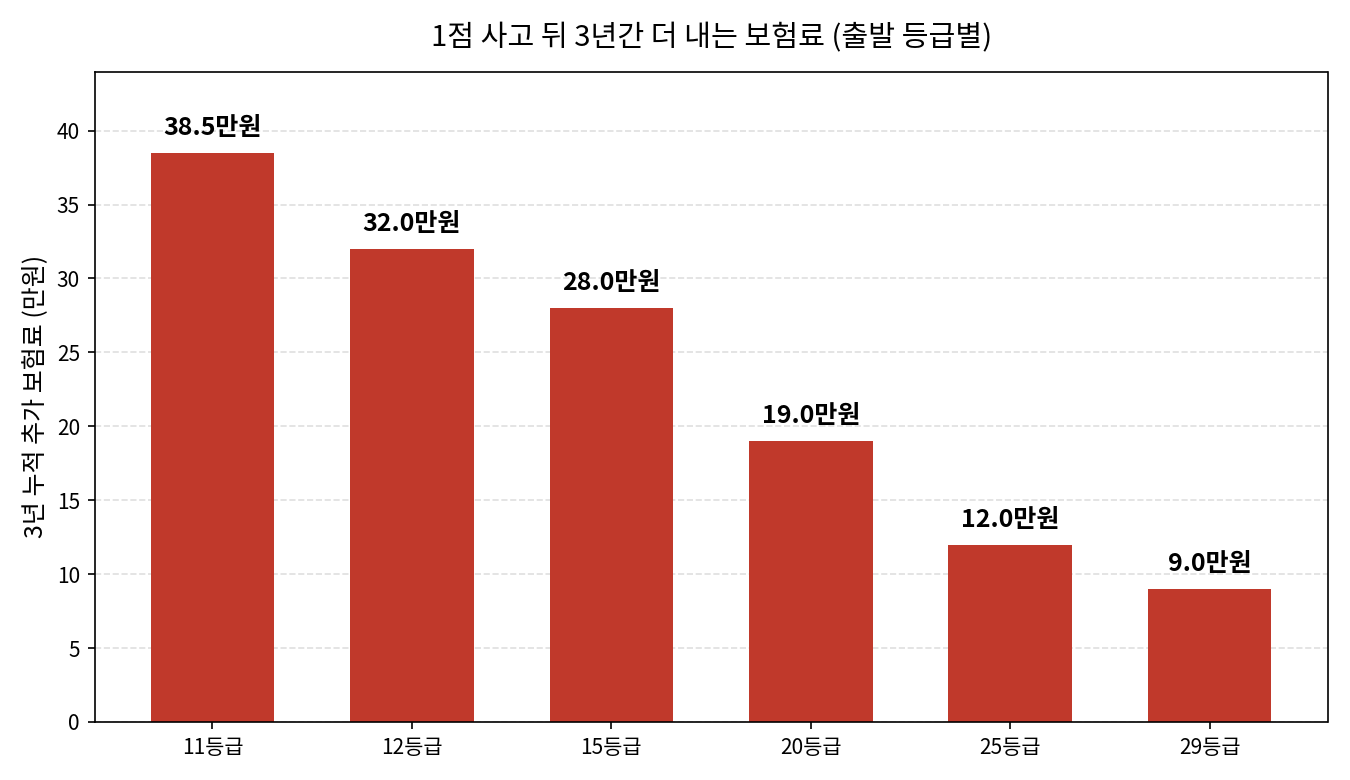
1년 인상액만 보면 작아 보이지만, 사고 뒤 3년 동안 등급이 묶이는 구조라 합계는 커진다. 사고를 처리하면 그 뒤 3년 동안 등급이 그대로 유지되고, 4년째부터 다시 1등급씩 올라간다. 무사고였다면 매년 1등급씩 올라갔을 경로와 비교한 3년 합계다.
| 현재 등급 | 사고 점수 | 사고 뒤 3년 합계 | 무사고 3년 합계 | 추가 보험료 |
|---|---|---|---|---|
| 11Z | 1점 | 238.5만원 | 200.0만원 | +38.5만원 |
| 12Z | 1점 | 219.0만원 | 187.0만원 | +32.0만원 |
| 15Z | 1점 | 189.0만원 | 161.0만원 | +28.0만원 |
| 20Z | 1점 | 150.0만원 | 131.0만원 | +19.0만원 |
| 25Z | 1점 | 120.0만원 | 108.0만원 | +12.0만원 |
| 29Z | 1점 | 103.5만원 | 94.5만원 | +9.0만원 |
| 20Z | 2점 | 154.5만원 | 131.0만원 | +23.5만원 |
20등급 1점 사고로 경로를 풀어 쓰면, 사고 뒤 3년은 50.0만원, 50.0만원, 50.0만원으로 150.0만원이다. 무사고였다면 44.5만원, 44.0만원, 42.5만원으로 131.0만원이다. 차이 19.0만원 가운데 1년 인상분 3만원이 3년 치로 9만원, 나머지 10만원은 무사고 할인을 3년간 못 받은 몫이다. 29등급은 최고 등급이라 무사고여도 31.5만원에 머물기 때문에 추가 보험료가 9.0만원으로 가장 작다. 반대로 11등급은 첫 가입 등급이라 1점 사고의 3년 추가 보험료가 38.5만원으로 가장 크다.
자비처리와 보험처리의 갈림길
판단 기준은 “받을 보험금”과 “늘어날 보험료 3년치”의 비교다. 받을 보험금은 수리비에서 자기부담금을 뺀 금액이다. 20등급 1점 사고면 3년 인상분이 19만원이니, 수리비가 자기부담금에 19만원을 더한 금액을 넘을 때 보험 처리가 유리한 구조가 된다. 넘지 못하면 자비로 처리하는 쪽이 싸다. 자기부담금은 계약마다 다르므로 금액을 단정하지 않는다. 본인 증권에서 자기부담금을 확인하고 수리비 견적과 비교하면 된다.
여기서 비교한 19만원은 할인할증 등급 변동분만이다. 사고건수별 특성요율이 따로 붙으면 실제 인상분은 더 커진다. 사고건수별 특성요율은 사고 내용과 별개로 직전 3년간 사고 유무와 건수를 보는 장치라, 등급이 안 내려가는 사고에도 붙을 수 있다. 손해보험협회 설명서 표준안의 예시가 그렇다. 보험료 50만원을 내던 운전자가 물적사고 100만원을 내고 할증기준금액을 200만원으로 골랐다면, 등급 변동은 없는데 사고건수별 특성요율만으로 8만 3천원이 할증된다. 0.5점 사고는 등급을 내리지 않지만, 그해 무사고 할인을 받지 못하고 특성요율이 따로 붙을 수 있다는 뜻이다.
상대방이 있거나 사람이 다친 사고는 이 계산만으로 정할 수 없다. 인적사고 점수가 2점에서 4점으로 커지고, 합의 책임과 대인·대물 보상이 걸려 있기 때문이다. 자비처리 판정은 물적사고, 그중에서도 내 차 수리비가 중심인 경우에 쓰는 구조다.
한줄요약
20등급 1점 사고는 연 보험료 47만원에서 50만원으로 오르고 3년간 19만원이 더 드니, 수리비가 자기부담금에 19만원을 더한 금액을 넘을 때 보험 처리가 유리한 구조다.
출처
- KB손해보험, 자동차보험 할인할증 등급별 적용율 안내 — https://www.kbinsure.co.kr/pop/CR302010003.ec
- 금융위원회, 자동차보험 경력인정기준 개선방안 보도자료 — https://www.fsc.go.kr/no010101/82029
- 손해보험협회, 보험회사별 할인할증 적용률 현황 — https://kpub.knia.or.kr/carInsuranceDisc/discountExtra/discountExtraList.do
- 손해보험협회, 자동차보험 설명서 표준안 — https://carinfo.knia.or.kr/lmxsrv/law/lawFullContent.do?SEQ=4&SEQ_HISTORY=7